ঢাকা ০৫:০০ অপরাহ্ন, রবিবার, ০৮ নভেম্বর ২০২৬, ২৪ কার্তিক ১৪৩৩ বঙ্গাব্দ
সংবাদ শিরোনাম ::
সোনাদিয়া সমুদ্রবন্দর না হওয়ায় বড় কৌশলগত সুযোগ হারিয়েছে বাংলাদেশ অর্থমন্ত্রী -: বিগত সরকারের আমলে জিডিপি’র হিসাবে গরমিল পাওয়া গেছে ইসরাইলি নির্বাচনের ফল চ্যালেঞ্জ করে আদালতে লিকুদ পার্টি প্রকৃত সফলতার পথে মুমিনের জীবনযাপনের ৮টি মৌলিক গুণ নাশকতা ও আতঙ্ক ছড়াতে বাসে অগ্নিসংযোগ ও ককটেল বিস্ফোরণ: ডিএমপি ইয়েমেনে সৌদি বিমান হামলায় ৩৩ জনের প্রাণহানি ঢাকা মহানগর উত্তর যুবদলের আংশিক আহ্বায়ক কমিটি গঠিত শেখ হাসিনাকে ফেরাতে আইনি প্রক্রিয়া চলছে: আইনমন্ত্রী আর্থিকের চেয়ে বুদ্ধিবৃত্তিক দুর্নীতিতে বিচার বিভাগের বেশি ক্ষতি: আইনমন্ত্রী অর্থনৈতিক দুর্নীতির চেয়ে বুদ্ধিবৃত্তিক দুর্নীতি বেশি ক্ষতিকর: আইনমন্ত্রী

দেশের প্রায় অর্ধেক পরিবার এখন ঋণগ্রস্ত, বলছে নতুন জরিপ

  • আপডেট সময় : ০৪:৫৪:৪৭ অপরাহ্ন, রবিবার, ১৮ অক্টোবর ২০২৬
  • / 27
বিডিসংবাদ-এর সর্বশেষ নিউজ পেতে অনুসরণ করুন গুগল নিউজ (Google News) ফিডটি

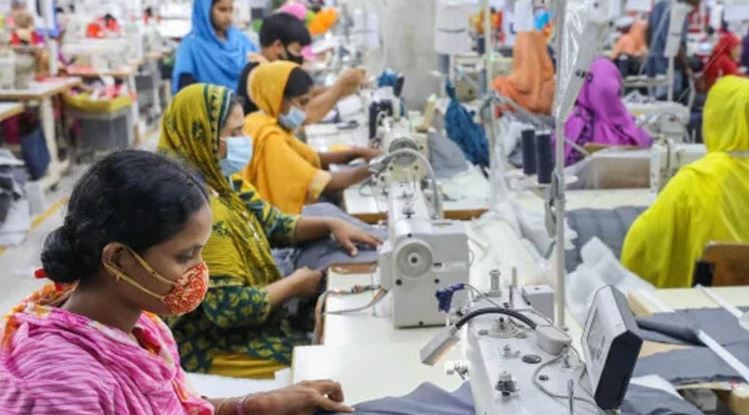
অস্বাভাবিক মূল্যস্ফীতি ও জীবনযাত্রার ক্রমবর্ধমান ব্যয়ের চাপে দেশের সাধারণ মানুষের আর্থিক অবস্থা শোচনীয় হয়ে পড়েছে। পরিসংখ্যান ব্যুরোর (বিবিএস) দারিদ্র্য ও জীবিকা পরিসংখ্যান সেলের সাম্প্রতিক ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ অনুযায়ী, বর্তমানে জাতীয় পর্যায়ে প্রায় ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণের বেড়াজালে আটকে পড়েছে। দৈনন্দিন প্রয়োজনীয় চাহিদা মেটাতে গিয়ে সাধারণ মানুষ এই ঋণ করতে বাধ্য হচ্ছে। জরিপের তথ্যমতে, গ্রামে ঋণগ্রস্ত পরিবারের হার সবচেয়ে বেশি, যা প্রায় ৫১ দশমিক ৯১ শতাংশ। অন্যদিকে, শহরাঞ্চলে এই হার ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ। জাতীয় বেতন কমিশনের অনুরোধে বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) পরিচালিত এক বিশেষ জরিপে অর্থনৈতিক টানাপোড়েনের এই সংকটজনক চিত্র উঠে এসেছে। অর্থাৎ প্রতিটি পরিবারকেই প্রতি মাসে ঘাটতি বাজেটে চলতে হচ্ছে। বেতন স্কেল: ের আওতায় সরকারি কর্মকর্তা-কর্মচারীদের বেতন বৃদ্ধির সুপারিশ প্রণয়নে সহায়তার লক্ষ্যে কমিশন এই জরিপটি পরিচালনা করতে অনুরোধ জানায়।

দেশের অর্থনীতির এই করুণ দশার পেছনে আয় ও ব্যয়ের বড় ধরনের অসামঞ্জস্য রয়েছে। বর্তমানে পরিবারপ্রতি মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা হলেও গড় ব্যয় বেড়ে দাঁড়িয়েছে ৩৫ হাজার ৩১১ টাকায়। আয়ের চেয়ে ব্যয়ের চাপ সবচেয়ে বেশি লক্ষ্য করা যাচ্ছে সিটি করপোরেশন এলাকাগুলোতে; সেখানে পরিবারপ্রতি মাসিক গড় খরচ ৪৬ হাজার ৭৭৮ টাকা। এর মধ্যে আবার ৫৬ দশমিক ৭ শতাংশ অর্থই ব্যয় হচ্ছে খাদ্যবহির্ভূত বিভিন্ন নাগরিক প্রয়োজনে। তুলনামূলকভাবে অন্যান্য শহরাঞ্চলে গড় ব্যয় ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামীণ এলাকায় ৩২ হাজার ৫৩২ টাকা। উল্লেখ্য, ২০২২ সালের খানা আয় ও ব্যয় জরিপের তুলনায় গত কয়েক বছরে পরিস্থিতির ব্যাপক অবনতি ঘটেছে। ওই সময় মাসিক গড় আয় ছিল ৩২ হাজার ৪২২ টাকা এবং ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। এই তথ্য সংগ্রহের জন্য গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত ১৫০টি নমুনা এলাকার ৩ হাজার পরিবারের ওপর আধুনিক ডিজিটাল পদ্ধতিতে জরিপটি চালানো হয়। বিশেষ করে শহরের চেয়ে গ্রামীণ জনপদের পরিবারগুলোর ওপর এই ঋণের বোঝা সবচেয়ে বেশি চেপে বসেছে। ব্যয়ের খাত পর্যালোচনায় দেখা গেছে, জাতীয় পর্যায়ের মোট খরচের অর্ধেক চলে যায় খাদ্যে এবং বাকি অর্ধেক খাদ্যবহির্ভূত খাতে। অর্থাৎ তখন পরিবারগুলোর সামান্য হলেও উদ্বৃত্ত সঞ্চয় থাকত, যা এখন বড় অঙ্কের ঘাটতিতে রূপ নিয়েছে।

অর্থনৈতিক পরিস্থিতির এই অবনতিকে দেশের দুর্বল সামষ্টিক বাস্তবতার প্রতিফলন বলে মনে করছেন বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন। তার মতে, গত সেপ্টেম্বর মাস পর্যন্ত টানা ৫৬ মাস ধরে মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি থাকায় মানুষের প্রকৃত ক্রয়ক্ষমতা মারাত্মকভাবে সংকুচিত হয়েছে। গ্রামীণ অর্থনীতিতে রেমিট্যান্সের কিছুটা অবদান থাকলেও তা মোট জনসংখ্যার মাত্র ৭ থেকে ৮ শতাংশের কাছে পৌঁছায়। ফলে বাকি বিশাল একটি অংশ পুরোনো সঞ্চয় ভেঙে বা ধারদেনা করে জীবন অতিবাহিত করছে। এদিকে, গত ৬ অক্টোবর প্রকাশিত বিশ্বব্যাংকের ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’ প্রতিবেদনেও একই উদ্বেগ প্রকাশ করা হয়েছে। সেখানে জানানো হয়েছে যে, দীর্ঘমেয়াদি মূল্যস্ফীতি, কর্মসংস্থানের অভাব এবং তীব্র অর্থনৈতিক মন্দার কারণে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে ২২ দশমিক ৫ শতাংশে গিয়ে ঠেকেছে। গ্রামীণ অর্থনীতিতে রেমিট্যান্স ভূমিকা রাখলেও তা মাত্র ৭ থেকে ৮ শতাংশ মানুষের কাছে পৌঁছায়, যার ফলে বাদবাকি বিপুল জনগোষ্ঠী পুরোনো সঞ্চয় ভেঙে কিংবা ধারদেনা করে কোনোমতে টিকে রয়েছে।
নিউজটি শেয়ার করুন

দেশের প্রায় অর্ধেক পরিবার এখন ঋণগ্রস্ত, বলছে নতুন জরিপ

আপডেট সময় : ০৪:৫৪:৪৭ অপরাহ্ন, রবিবার, ১৮ অক্টোবর ২০২৬

অস্বাভাবিক মূল্যস্ফীতি ও জীবনযাত্রার ক্রমবর্ধমান ব্যয়ের চাপে দেশের সাধারণ মানুষের আর্থিক অবস্থা শোচনীয় হয়ে পড়েছে। পরিসংখ্যান ব্যুরোর (বিবিএস) দারিদ্র্য ও জীবিকা পরিসংখ্যান সেলের সাম্প্রতিক ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ অনুযায়ী, বর্তমানে জাতীয় পর্যায়ে প্রায় ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণের বেড়াজালে আটকে পড়েছে। দৈনন্দিন প্রয়োজনীয় চাহিদা মেটাতে গিয়ে সাধারণ মানুষ এই ঋণ করতে বাধ্য হচ্ছে। জরিপের তথ্যমতে, গ্রামে ঋণগ্রস্ত পরিবারের হার সবচেয়ে বেশি, যা প্রায় ৫১ দশমিক ৯১ শতাংশ। অন্যদিকে, শহরাঞ্চলে এই হার ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ। জাতীয় বেতন কমিশনের অনুরোধে বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) পরিচালিত এক বিশেষ জরিপে অর্থনৈতিক টানাপোড়েনের এই সংকটজনক চিত্র উঠে এসেছে। অর্থাৎ প্রতিটি পরিবারকেই প্রতি মাসে ঘাটতি বাজেটে চলতে হচ্ছে। বেতন স্কেল: ের আওতায় সরকারি কর্মকর্তা-কর্মচারীদের বেতন বৃদ্ধির সুপারিশ প্রণয়নে সহায়তার লক্ষ্যে কমিশন এই জরিপটি পরিচালনা করতে অনুরোধ জানায়।

দেশের অর্থনীতির এই করুণ দশার পেছনে আয় ও ব্যয়ের বড় ধরনের অসামঞ্জস্য রয়েছে। বর্তমানে পরিবারপ্রতি মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা হলেও গড় ব্যয় বেড়ে দাঁড়িয়েছে ৩৫ হাজার ৩১১ টাকায়। আয়ের চেয়ে ব্যয়ের চাপ সবচেয়ে বেশি লক্ষ্য করা যাচ্ছে সিটি করপোরেশন এলাকাগুলোতে; সেখানে পরিবারপ্রতি মাসিক গড় খরচ ৪৬ হাজার ৭৭৮ টাকা। এর মধ্যে আবার ৫৬ দশমিক ৭ শতাংশ অর্থই ব্যয় হচ্ছে খাদ্যবহির্ভূত বিভিন্ন নাগরিক প্রয়োজনে। তুলনামূলকভাবে অন্যান্য শহরাঞ্চলে গড় ব্যয় ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামীণ এলাকায় ৩২ হাজার ৫৩২ টাকা। উল্লেখ্য, ২০২২ সালের খানা আয় ও ব্যয় জরিপের তুলনায় গত কয়েক বছরে পরিস্থিতির ব্যাপক অবনতি ঘটেছে। ওই সময় মাসিক গড় আয় ছিল ৩২ হাজার ৪২২ টাকা এবং ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। এই তথ্য সংগ্রহের জন্য গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত ১৫০টি নমুনা এলাকার ৩ হাজার পরিবারের ওপর আধুনিক ডিজিটাল পদ্ধতিতে জরিপটি চালানো হয়। বিশেষ করে শহরের চেয়ে গ্রামীণ জনপদের পরিবারগুলোর ওপর এই ঋণের বোঝা সবচেয়ে বেশি চেপে বসেছে। ব্যয়ের খাত পর্যালোচনায় দেখা গেছে, জাতীয় পর্যায়ের মোট খরচের অর্ধেক চলে যায় খাদ্যে এবং বাকি অর্ধেক খাদ্যবহির্ভূত খাতে। অর্থাৎ তখন পরিবারগুলোর সামান্য হলেও উদ্বৃত্ত সঞ্চয় থাকত, যা এখন বড় অঙ্কের ঘাটতিতে রূপ নিয়েছে।

অর্থনৈতিক পরিস্থিতির এই অবনতিকে দেশের দুর্বল সামষ্টিক বাস্তবতার প্রতিফলন বলে মনে করছেন বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন। তার মতে, গত সেপ্টেম্বর মাস পর্যন্ত টানা ৫৬ মাস ধরে মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি থাকায় মানুষের প্রকৃত ক্রয়ক্ষমতা মারাত্মকভাবে সংকুচিত হয়েছে। গ্রামীণ অর্থনীতিতে রেমিট্যান্সের কিছুটা অবদান থাকলেও তা মোট জনসংখ্যার মাত্র ৭ থেকে ৮ শতাংশের কাছে পৌঁছায়। ফলে বাকি বিশাল একটি অংশ পুরোনো সঞ্চয় ভেঙে বা ধারদেনা করে জীবন অতিবাহিত করছে। এদিকে, গত ৬ অক্টোবর প্রকাশিত বিশ্বব্যাংকের ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’ প্রতিবেদনেও একই উদ্বেগ প্রকাশ করা হয়েছে। সেখানে জানানো হয়েছে যে, দীর্ঘমেয়াদি মূল্যস্ফীতি, কর্মসংস্থানের অভাব এবং তীব্র অর্থনৈতিক মন্দার কারণে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে ২২ দশমিক ৫ শতাংশে গিয়ে ঠেকেছে। গ্রামীণ অর্থনীতিতে রেমিট্যান্স ভূমিকা রাখলেও তা মাত্র ৭ থেকে ৮ শতাংশ মানুষের কাছে পৌঁছায়, যার ফলে বাদবাকি বিপুল জনগোষ্ঠী পুরোনো সঞ্চয় ভেঙে কিংবা ধারদেনা করে কোনোমতে টিকে রয়েছে।